Le fatture restano insolute, ma il laboratorio lavora ancora. I macchinari sembrano gli stessi, il numero di telefono risponde e sul sito compaiono nuovi ordini. Per il creditore, questa continuità può essere frustrante: l’attività produce, mentre la società alla quale ha venduto sostiene di non avere risorse. Prima di concludere che qualcuno abbia sottratto beni, occorre capire chi possiede che cosa e come sia cambiato nel tempo.
Il 3 novembre 2026 è stata resa nota un’indagine della Guardia di Finanza di Rionero in Vulture su due aziende della carpenteria nel Potentino. La nota del Comando provinciale, riprodotta da Agenzia Opinione, riferisce di misure interdittive per due imprenditori e di un sequestro di beni per oltre 1,6 milioni di euro. Secondo l’ipotesi investigativa, un ramo d’azienda sarebbe stato trasferito nel 2020 a un’altra società riconducibile agli stessi soggetti, impoverendo l’impresa poi dichiarata fallita nel 2025. Sono contestazioni nella fase delle indagini preliminari, non responsabilità definitivamente accertate. [1]
ANSA e Italpress hanno riportato la vicenda il 3 novembre, confermando gli elementi essenziali del comunicato. La data della notizia va distinta dalle operazioni societarie contestate, risalenti a sei anni prima; nelle fonti consultate non è precisato il giorno di esecuzione delle misure. Il caso suggerisce una domanda utile al creditore: la situazione patrimoniale attuale si comprende davvero senza ricostruirne la storia? [2][3]
Partire dal debitore esatto
Il primo fascicolo da mettere in ordine è quello del credito: contratto, ordini, fatture, consegne, contestazioni e promesse di pagamento. Occorre collegare ogni documento alla denominazione e al codice fiscale della controparte. Un marchio comune o lo stesso interlocutore commerciale possono far apparire unitario un rapporto che coinvolge più imprese.
Da qui si può costruire una cronologia: quando nasce il credito, quando iniziano i ritardi, quali cambiamenti societari risultano e quali spiegazioni sono state fornite. È utile conservare anche le comunicazioni in cui viene annunciato un trasferimento dell’attività o chiesto di intestare gli ordini a un nuovo soggetto. Non dimostrano da sole un illecito, ma aiutano a formulare richieste documentali precise.
Il Registro Imprese descrive il fascicolo come una raccolta di informazioni e atti che comprende, secondo il tipo d’impresa, bilancio, partecipazioni e trasferimenti d’azienda; il fascicolo storico aggiunge la storia delle modifiche. La Camera di Commercio di Bologna indica inoltre blocchi informativi dedicati ai trasferimenti di rami d’azienda, fusioni, scissioni e subentri. Sono punti di partenza per individuare passaggi da approfondire, non un inventario completo dei beni recuperabili. [4][5]
Per ogni bene, una domanda verificabile
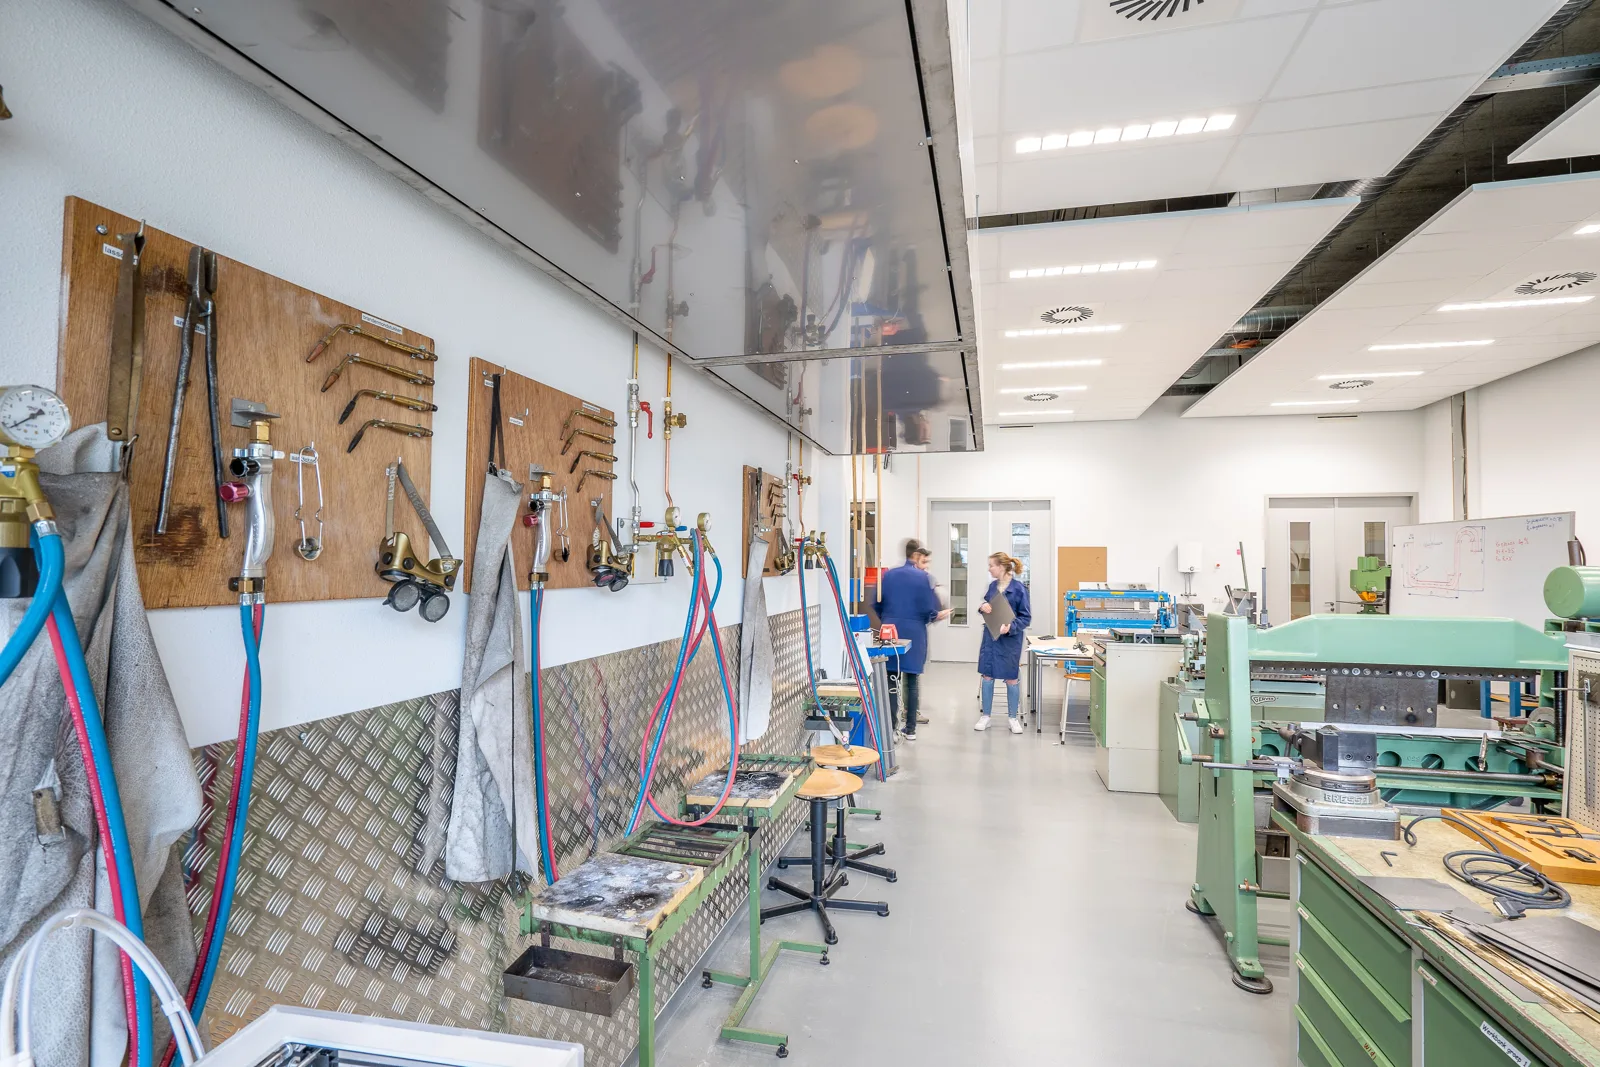
Una fotografia del capannone o un catalogo mostrano ciò che viene utilizzato, non necessariamente ciò che appartiene al debitore. Per un macchinario osservato in officina, la domanda utile è se sia di proprietà, in leasing, noleggiato o affidato da un cliente. Per un immobile, occorre distinguere l’utilizzatore dall’intestatario. Il semplice fatto che un bene serva all’attività non chiarisce chi ne possa disporre.
Una scheda essenziale può riportare descrizione, identificativo disponibile, intestatario documentato, utilizzatore, fonte e data della verifica. Quando emerge un trasferimento, vanno cercati l’atto, i soggetti coinvolti e le condizioni documentabili. Se il prezzo o il pagamento non sono verificabili, la lacuna deve restare esplicita: non va riempita con una supposizione.
Anche il valore richiede cautela. Il costo storico di un impianto, il prezzo di un annuncio e una stima di realizzo descrivono grandezze diverse. Per valutare la convenienza di un approfondimento servono almeno una data, un criterio e l’indicazione di chi ha formulato la stima; quando necessario, interviene un professionista competente.
Portare al legale fatti ordinati, non soltanto sospetti
Amministratori ricorrenti, sedi condivise e rapporti familiari possono orientare la ricerca. Non bastano a dimostrare che una cessione sia fittizia o che il patrimonio di un’altra società risponda del credito. Una riorganizzazione può avere ragioni economiche ordinarie, da verificare insieme agli elementi che suscitano dubbi.
Il materiale utile al legale tiene distinti tre livelli: ciò che un documento attesta, ciò che una fonte riferisce e ciò che resta un’ipotesi. Una tabella con date, beni e atti permette di valutare quali ulteriori verifiche siano necessarie e se vi siano iniziative da considerare con urgenza. Le ricerche patrimoniali informano questa valutazione; non stabiliscono automaticamente quali beni siano aggredibili.
Prima di investire in un recupero complesso, il creditore dovrebbe poter leggere una ricostruzione comprensibile: quale soggetto deve pagare, quali risorse risultano, quali trasferimenti meritano attenzione e quanto è affidabile ciascuna informazione. Anche l’assenza di riscontri è un risultato da documentare, indicando i registri e il periodo effettivamente esaminati.
GRISK può supportare creditori e studi legali nella ricostruzione del patrimonio e dei passaggi societari, documentando beni, collegamenti e variazioni utili alla valutazione delle iniziative di recupero.
Fonti e nota editoriale
La nota GdF è stata letta nella riproduzione di Agenzia Opinione; non sono stati reperiti il provvedimento giudiziario né l’originale sul sito del Corpo. ANSA e Italpress convergono sul comunicato e non costituiscono accertamenti autonomi delle operazioni. La notizia è del 3 novembre, i trasferimenti contestati del 2020, il fallimento indicato del 2025; data esatta di esecuzione delle misure non precisata. Le proposte di organizzazione della ricerca sono valutazioni dell’articolo: la perseguibilità dei beni e la scelta delle iniziative spettano al legale sulla base del caso concreto.
- Guardia di Finanza, Comando provinciale Potenza, «Interdetti due imprenditori dall’esercizio dell’attività di impresa e sequestrati beni per un valore di oltre 1,6 milioni di euro», nota riprodotta da Agenzia Opinione, 3 novembre 2026, 13:00; originale istituzionale non reperito.
https://www.agenziagiornalisticaopinione.it/opinionmix/gdf-guardia-di-finanza-potenza-interdetti-due-imprenditori-dallesercizio-dellattivita-di-impresa-e-sequestrati-beni-per-un-valore-di-16-milioni-di-euro/ - ANSA, «Nel Potentino interdetti due imprenditori, Gdf sequestra beni per 1,6 milioni», 3 novembre 2026, 10:56.
https://www.ansa.it/basilicata/notizie/2026/11/03/nel-potentino-interdetti-due-imprenditori-gdf-sequestra-beni-per-16-milioni_a5fd9df7-4f36-4d70-a41a-d0ecbecb5bda.html - Italpress, «Basilicata, interdetti due imprenditori e sequestrati beni per oltre 1,6 milioni nel Potentino», 3 novembre 2026.
https://www.italpress.com/basilicata-interdetti-due-imprenditori-e-sequestrati-beni-per-oltre-16-milioni-nel-potentino/ - Registro Imprese / InfoCamere, «Fascicolo ordinario e storico», data di aggiornamento non indicata; consultato il 4 novembre 2026. Fonte primaria metodologica.
https://www.registroimprese.it/fascicolo - Camera di Commercio di Bologna, «Visure», data di aggiornamento non verificata; consultato il 4 novembre 2026. Fonte primaria metodologica.
https://www.bo.camcom.it/it/registro-imprese/visure